科技股逢低反弹芯片光通信爆发 AMD大涨超11%原油重挫
科技股逢低反弹,三大股指分化
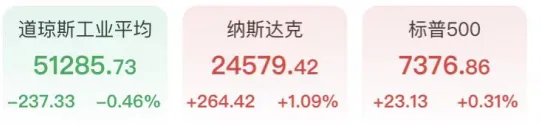
在持续抛售将纳斯达克指数推入调整区间后,投资者选择逢低买入,科技股迎来反弹。截至收盘,道琼斯工业平均指数跌237.33点,跌幅0.46%,报51285.73点;纳斯达克指数反弹1.09%,报24579.42点;标准普尔500指数上涨0.31%,报7376.86点。
不过从全周看,三大股指均告下跌:纳斯达克指数下跌3.4%,标准普尔500指数下跌2.7%,道琼斯指数表现相对较好,下跌0.9%。
芯片与光通信板块领涨,中概股小幅走高
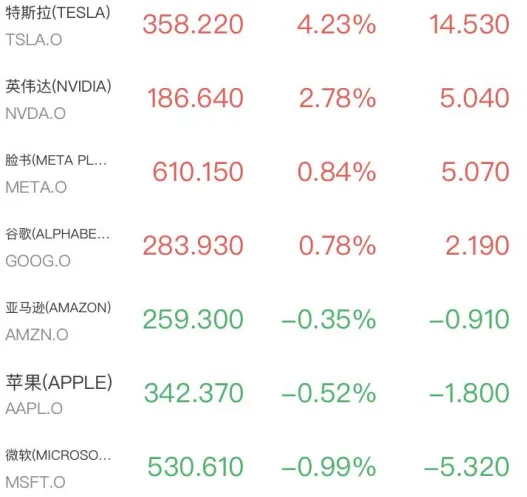
热门科技股涨跌互现,特斯拉涨4.23%,英伟达涨2.78%,亚马逊、苹果和微软收跌。
费城半导体指数涨4.21%,AMD涨11.04%,台积电、英特尔涨超6%。存储芯片标的分化,美光科技涨超5%,SK海力士、闪迪涨超2%,希捷科技、西部数据跌超1%。
光通信板块表现突出,Coherent暴涨13.58%,Lumentum涨5.67%,康宁涨2.61%。
中概股方面,纳斯达克中国金龙指数涨0.67%。百度涨3.01%,网易涨2.28%,京东、阿里巴巴涨超1%,拼多多跌1.10%。
非农数据超预期,降息预期降温
经济数据方面,美国劳工统计局周五表示,10月份非农就业人数增加16.5万人,远好于市场预期的增加7万人。9月份数据上调3.1万人至6万人,8月份数据上调5.3万人至18.6万人。失业率环比回落0.1个百分点至4.1%。
道明经济高级经济学家托马斯·费尔特马特表示:“今天上午的报告显示,劳动力市场的基础略强于此前的预期,这让美联储没有理由继续保持观望。”
中长期美债收益率随之走高,与利率预期关联密切的两年期国债上涨3.7个基点至4.51%,基准10年期国债收益率跃升3.2个基点至4.86%。根据CME FedWatch工具的数据,市场目前预计联邦公开市场委员会12月份将基准贷款利率上调25个基点的可能性为78%,高于周四的67%。
抛售背后的集中度风险与市场观点
纳斯达克综合指数周四录得19个月来最大单日跌幅,已进入调整区间,并连续第四周下跌。仅在周四,“七大巨头”股票的总市值就减少了1万亿美元。抛售发生在民主党中期选举胜利之后,包括在一些关键的数据中心州,引发了人们对人工智能数据中心建设可能放缓的担忧。而此前,对该行业快速增长的乐观情绪曾推动股市今年创下新高。
Quilter投资组合经理斯图尔特·克拉克表示:“市场上一些最大的股票下跌的幅度非常惊人。但它也凸显了美国股市已经累积的集中度风险。鉴于目前相对较少的科技股和半导体股占据如此大的权重,这些股票的疲软很快就会转化为纳斯达克和标准普尔500股市的大幅下跌。”
也有机构持相对乐观态度。Truist咨询服务公司首席投资官基思·勒纳表示:“我们仍然认为人工智能是这轮牛市的主导主题,我们仍然假定技术是无辜的。”他认为,本周的抛售可能为许多投资者提供一个更长期的买入机会。
中东局势方面,据央视新闻报道,当地时间11月6日,美国总统特朗普表示正在与伊朗进行沟通。卡塔尔首相兼外交大臣穆罕默德·本·阿卜杜勒拉赫曼·阿勒萨尼当天在英国牛津参加活动时表示,美国和伊朗未能达成“全面协议”,双方应接受一份“好的协议”,而非追求“完美协议”。
原油创六年最大周跌幅,黄金走弱
受市场对美伊战争前景预期影响,12月交割的NYMEX原油近月合约涨0.34%,报90.83美元/桶,本周下跌12.76%;1月交割的ICE布伦特原油近月合约涨0.03%,报98.32美元/桶,本周下跌13.32%,创2020年以来最大跌幅。
贵金属市场走弱,纽约商品交易所11月交割的COMEX黄金期货跌0.93%,报4064.50美元/盎司。
整体来看,科技股在经历大幅回调后获得资金承接,但利率预期升温与市场集中度风险仍是后续走势需要关注的因素。